Rezumat rapid
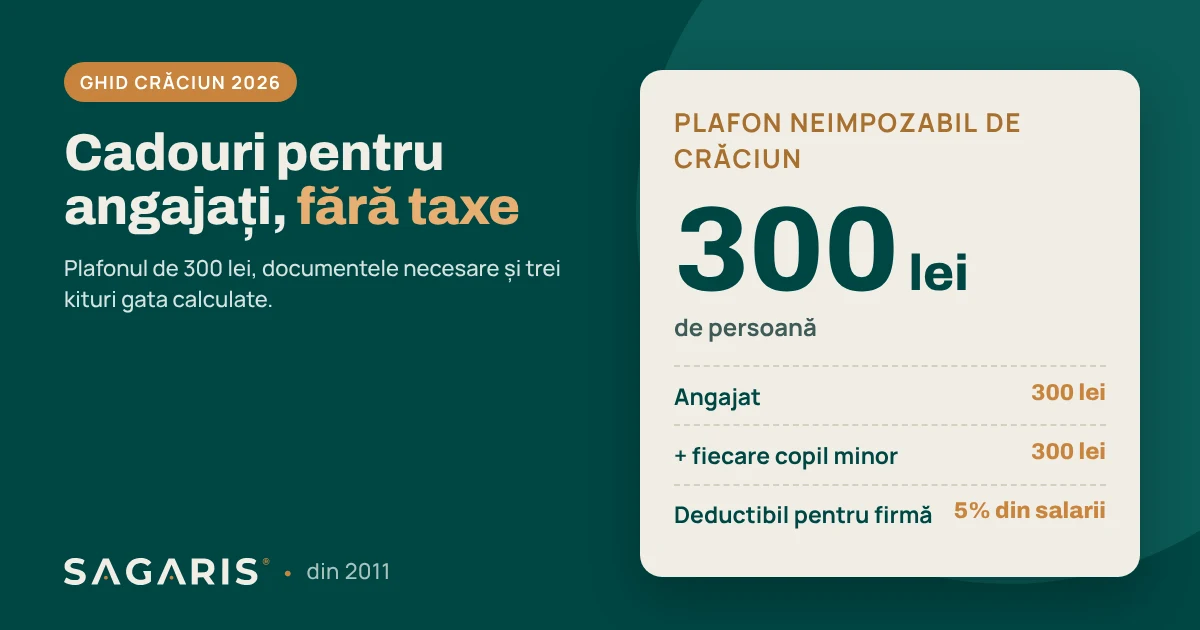
- 300 lei de persoană, fără taxe. Cadoul de Crăciun pentru fiecare angajat și pentru fiecare copil minor al acestuia este neimpozabil până la 300 lei.
- Peste 300 lei se taxează doar diferența, ca venit salarial: impozit, CAS, CASS și CAM.
- Pentru firmă, cadourile sunt cheltuieli sociale, deductibile în limita a 5% din cheltuielile cu salariile.
- 300 lei înseamnă aproximativ 46 € fără TVA în produse personalizate. Mai jos găsești trei kituri gata calculate, între 90 și 283 lei cu TVA.
Cadoul de Crăciun pentru echipă e unul dintre puținele beneficii pe care statul le scutește complet de taxe, dar numai dacă respecți plafonul și pui hârtiile în ordine. Ghidul de mai jos explică regula de 300 lei, ce documente îți trebuie și cum transformi bugetul în kituri personalizate care ajung la timp.
Regula de 300 lei, pe scurt
Codul fiscal (art. 76 alin. (4) lit. a)) spune că cadourile în bani sau în natură, inclusiv tichetele cadou, nu sunt impozabile dacă valoarea lor nu depășește 300 lei pentru fiecare persoană, la fiecare ocazie prevăzută de lege. Aceleași sume sunt scutite și de CAS, CASS și CAM.
| Ocazie | Cine poate primi | Plafon neimpozabil |
|---|---|---|
| Crăciun | Angajații și copiii lor minori | 300 lei / persoană |
| Paște | Angajații și copiii lor minori | 300 lei / persoană |
| 1 Iunie | Copiii minori ai angajaților | 300 lei / copil |
| 8 Martie | Angajatele | 300 lei / angajată |
Plafonul se aplică separat pentru fiecare persoană. De Crăciun, un angajat cu doi copii minori poate primi cadouri neimpozabile în valoare totală de 900 lei: 300 lei pentru el și câte 300 lei pentru fiecare copil.
| Situația angajatului | Total neimpozabil de Crăciun |
|---|---|
| Fără copii minori | 300 lei |
| Cu un copil minor | 600 lei |
| Cu doi copii minori | 900 lei |
Cadourile nu intră în plafonul lunar de 33% din salariul de bază, care se aplică altor beneficii, precum abonamentele medicale sau cele la sală.
Ce se întâmplă dacă depășești 300 lei
Nu se pierde scutirea pentru tot cadoul. Se taxează doar partea care trece de 300 lei, ca venit salarial: impozit pe venit 10%, CAS 25% și CASS 10%, plus CAM 2,25% datorat de angajator. Dacă oferi un cadou de 400 lei, doar 100 lei intră în calculul salarial al lunii respective.
În practică, e mai simplu să construiești pachetul sub plafon. Un kit care costă 290 lei cu TVA nu generează nicio taxă salarială și nicio corecție pe ștatul de plată.
Cât e deductibil pentru firmă
Pentru calculul impozitului pe profit, cadourile pentru angajați sunt cheltuieli sociale. Ele sunt deductibile în limita a 5% din valoarea cheltuielilor cu salariile personalului (art. 25 alin. (3) lit. b) din Codul fiscal). Limita de 5% e comună pentru toate cheltuielile sociale ale anului, așa că include și cadourile de Paște, 8 Martie și 1 Iunie, nu doar pe cele de Crăciun.
Exemplu: o firmă cu cheltuieli salariale de 1.000.000 lei pe an poate deduce cheltuieli sociale de până la 50.000 lei. Pentru 40 de angajați cu un kit de 283 lei, Crăciunul consumă aproximativ 11.300 lei din această limită.
Condiții și documente
- Prevederea în regulamentul intern sau în contractul colectiv. Acordarea cadourilor și criteriile se stabilesc în scris înainte de distribuire. Fără această bază, ANAF le poate trata ca avantaje salariale impozabile.
- Lista beneficiarilor. Nume, ocazie, valoarea cadoului și, pentru copii, numele și vârsta lor. Pentru copii se folosește de obicei o declarație a angajatului sau o copie după certificatul de naștere.
- Factura și procesul-verbal de predare. Factura arată valoarea pe bucată, iar procesul-verbal sau lista semnată dovedește că fiecare persoană și-a primit cadoul.
- Declararea în D112. Cadourile se raportează pe ștatul de plată și în declarația 112, chiar dacă nu generează taxe.
Cât înseamnă 300 lei în produse personalizate
Prețurile din catalogul Sagaris sunt în euro, fără TVA. La cursul BNR de 5,3426 lei/€ din 30 octombrie 2026 și cu TVA de 21%, plafonul de 300 lei corespunde unui buget de aproximativ 46 € fără TVA pe angajat. Atât poate costa kitul, cu tot cu personalizarea, ca să rămână neimpozabil.
Trei kituri gata calculate
Toate produsele de mai jos au personalizarea cu logo-ul tău inclusă în preț. Prețurile sunt cele din catalog la data actualizării, fără TVA. Totalul în lei include TVA de 21%.
Kitul de birou
- Termos premium Salen 500 ml11,42 €
- Notes Sonora Plus cu stilou2,59 €
Kitul de dimineață
- Cană termică Nurem 490 ml21,43 €
- Set cadou Chippewa: notes A5, pix, breloc10,92 €
Kitul premium
- Powerbank 65W Voima 20.000 mAh29,73 €
- Termos premium Salen11,42 €
- Notes Sonora Plus2,59 €
Dacă preferi un singur produs, ambalat deja, Setul cadou Engage (notes A5, pix din aluminiu reciclat și pahar termic de 350 ml, în cutie cadou) costă 22,45 €, adică aproximativ 145 lei cu TVA. Mai multe idei, pe bugete diferite, găsești în ghidul cadourilor corporate de Crăciun.
Sumele în lei sunt orientative și se schimbă odată cu cursul euro. Pe factură apare valoarea exactă, pe care o folosești în lista de beneficiari.
Vrei kitul calculat pentru echipa ta?
Spune-ne numărul de angajați și bugetul. Îți propunem combinația potrivită sub 300 lei și primești macheta gratuită în maximum 4 ore lucrătoare.
Cere ofertă personalizată WhatsApp: +40 744 605 375Când trebuie să comanzi
Comenzile cu personalizare se expediază în 3–15 zile lucrătoare de la aprobarea machetei, plus 1–2 zile de curier. Pentru cadouri pe birou până pe 11 decembrie, confirmă macheta și plata până pe vineri, 13 noiembrie 2026. Calendarul complet, cu toate datele-limită, e în ghidul de Crăciun.
Cinci greșeli frecvente
- Cadouri fără bază în regulamentul intern. Fără prevederea scrisă, scutirea poate fi contestată la control.
- Uitarea copiilor minori. Fiecare copil are propriul plafon de 300 lei. Echipele cu mulți părinți pot primi mult mai mult fără taxe.
- Confuzia dintre cadou și prima de Crăciun. Prima de Crăciun e salariu și se taxează integral. Plafonul de 300 lei se aplică doar cadourilor.
- Depășirea plafonului cu câțiva lei. Calculează cu TVA și cu personalizarea incluse, nu doar cu prețul de catalog.
- Comanda plasată în decembrie. După 20 noiembrie, termenele se confirmă produs cu produs. Pentru urgențe, vezi obiectele promoționale cu livrare express.
Întrebări frecvente
Cât poate primi un angajat cadou de Crăciun fără taxe?
Până la 300 lei de persoană. Plafonul se aplică separat și pentru fiecare copil minor al angajatului, deci un angajat cu doi copii poate primi în total 900 lei neimpozabili de Crăciun.
Ce se întâmplă dacă valoarea cadoului depășește 300 lei?
Se taxează doar diferența peste 300 lei, ca venit salarial: impozit pe venit, CAS, CASS și CAM. Suma de până la 300 lei rămâne neimpozabilă.
Sunt deductibile cadourile pentru angajați?
Da, ca cheltuieli sociale, în limita a 5% din cheltuielile cu salariile personalului. Limita include toate cheltuielile sociale ale anului.
Ce documente îmi trebuie?
Prevederea în regulamentul intern sau în contractul colectiv, lista beneficiarilor, factura, procesul-verbal sau lista de predare semnată și declararea în D112. Pentru copii, o dovadă că sunt minori.
Câți euro înseamnă 300 lei în produse personalizate?
Aproximativ 46 € fără TVA, la un curs de 5,34 lei/€ și TVA de 21%. Prețurile din catalogul Sagaris sunt în euro, fără TVA, iar la produsele marcate personalizarea este inclusă.
Până când trebuie să comand cadourile de Crăciun pentru angajați?
Pentru livrare până pe 11 decembrie 2026, confirmă macheta și plata până pe 13 noiembrie. Până pe 20 noiembrie mai prinzi livrarea până pe 18 decembrie.
Kituri pentru echipă, sub plafonul de 300 lei
Comenzi de la 25 de bucăți, personalizate cu logo-ul firmei. Macheta este gratuită, iar transportul e gratuit pentru comenzile de minimum 500 € + TVA.
Cere ofertă personalizată WhatsApp: +40 744 605 375Surse: Legea nr. 227/2015 privind Codul fiscal, art. 25 alin. (3) lit. b), art. 76 alin. (4) lit. a), art. 142 lit. b), art. 157 alin. (2); cursul BNR din 30.10.2026. Informațiile au caracter general și nu reprezintă consultanță fiscală.