Ghid fiscal pentru achiziții B2B Actualizat: Timp de citire: 9 minute
Același pix cu logo poate fi o cheltuială deductibilă integral sau o cheltuială de protocol plafonată la 2% din profit. Diferența nu o face pixul. O fac trei lucruri: cui îl dai, cu ce scop și ce documente ai.
Acum, la sfârșit de septembrie, majoritatea firmelor încep să-și planifice comenzile de Crăciun: obiecte pentru târgurile din noiembrie, cadouri pentru clienți, pachete pentru angajați. E momentul potrivit să decizi încadrarea fiscală înainte de comandă, nu în ianuarie, când contabilul închide anul. Ghidul de mai jos explică cele trei regimuri, pragurile din 2026 și documentele de care ai nevoie, cu un calculator care îți arată pe loc ce se întâmplă cu comanda ta.
Pe scurt: sunt deductibile obiectele promoționale?
- Da, integral, când sunt reclamă. Obiectele cu logo împărțite la târguri, evenimente sau în campanii de promovare sunt cheltuieli de reclamă și publicitate: deductibile 100% la impozitul pe profit, iar TVA nu se colectează, pentru că nu sunt considerate livrări de bunuri.
- Parțial, când sunt cadouri pentru clienți și parteneri. Cadourile oferite nominal partenerilor de afaceri sunt cheltuieli de protocol, deductibile în limita a 2% din baza prevăzută de Codul fiscal. TVA se colectează doar pentru partea care depășește 100 lei fără TVA per cadou.
- Fără taxe până la 300 lei, când sunt pentru angajați. Cadourile de Crăciun, Paște, 8 Martie și cele pentru copiii minori de 1 Iunie sunt neimpozabile până la 300 lei de persoană și de ocazie și deductibile ca cheltuieli sociale, în limita a 5% din cheltuielile cu salariile.
Informații generale, valabile pentru legislația în vigoare la 26 septembrie 2026 (TVA 21%, impozit pe profit 16%). Nu constituie consultanță fiscală: încadrarea finală o decide firma ta, împreună cu contabilul sau consultantul fiscal.
De ce contează încadrarea fiscală a obiectelor promoționale
Codul fiscal nu are o categorie numită „obiecte promoționale”. Un termos gravat, un set cadou sau un tricou cu logo intră într-o categorie sau alta după destinatar și scop. Iar categoriile au reguli foarte diferite: una e deductibilă integral, alta e plafonată, a treia are praguri pe persoană.
Pentru o firmă care cumpără câteva mii de lei de obiecte personalizate pe an, diferența poate însemna sute sau mii de lei de impozit în plus, plus riscul ca, la un control ANAF, cheltuielile trecute ca reclamă să fie reclasificate la protocol. Veștile bune: regulile sunt stabile de ani de zile, iar documentele cerute sunt simple, dacă le pregătești din timp.
Cele trei regimuri fiscale ale unui obiect promoțional
| Criteriu | Reclamă | Protocol | Angajați |
|---|---|---|---|
| Cine primește | Public larg, vizitatori la stand, participanți la eveniment sau campanie | Clienți și parteneri de afaceri, nominal | Angajații și copiii lor minori |
| Exemple tipice | Pixuri, sacoșe, brelocuri, sticle, termosuri la târguri | Seturi cadou, obiecte premium de sărbători | Pachete de Crăciun, Paște, 8 Martie, 1 Iunie |
| Impozit pe profit | Deductibil integral | Deductibil până la 2% din baza legală | Deductibil ca cheltuială socială, până la 5% din cheltuielile cu salariile |
| TVA | Nu se colectează (nu e livrare de bunuri) | Se colectează pentru partea de peste 100 lei fără TVA per cadou, prin autofactură | Regim specific, stabilit de contabil |
| Taxe salariale | Nu e cazul | Nu e cazul | Zero până la 300 lei de persoană și ocazie; peste, diferența se impozitează ca salariu |
| Document cheie | Buget sau decizie de campanie, dovada distribuirii | Lista beneficiarilor și valoarea fiecărui cadou | Prevedere în regulamentul intern sau contractul colectiv de muncă |
Reclamă Obiecte promoționale pentru promovarea firmei
Conform art. 25 alin. (1) din Codul fiscal și normelor de aplicare, cheltuielile de reclamă și publicitate făcute pentru popularizarea firmei, a produselor sau serviciilor sunt deductibile integral. În aceeași categorie intră și bunurile acordate gratuit în cadrul campaniilor publicitare sau pentru stimularea vânzărilor.
Pentru TVA, art. 270 alin. (8) lit. b) prevede că acordarea gratuită de bunuri în scop de reclamă sau pentru stimularea vânzărilor nu constituie livrare de bunuri. Practic: deduci TVA la achiziție și nu colectezi nimic la distribuire.
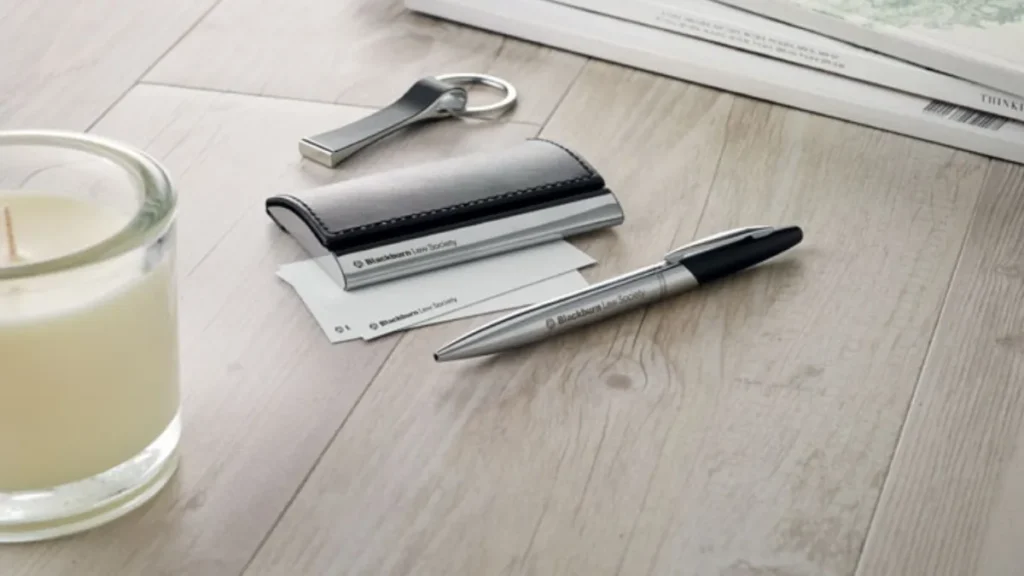
Aici se încadrează clasicul mix pentru târguri și conferințe: pixuri, sacoșe, brelocuri, sticle, notesuri împărțite la stand. Condiția practică este să poți arăta că distribuirea a făcut parte dintr-o acțiune de promovare planificată, nu o împărțire la întâmplare.
Protocol Cadouri pentru clienți și parteneri
Cadourile oferite nominal clienților și partenerilor, cum sunt cele de sărbători, sunt cheltuieli de protocol. Potrivit art. 25 alin. (3) lit. a), acestea sunt deductibile în limita a 2% aplicată asupra profitului contabil, la care se adaugă cheltuiala cu impozitul pe profit și cheltuielile de protocol. Ce depășește plafonul devine nedeductibil.
La TVA intervine un prag separat: bunurile de mică valoare acordate gratuit în acțiuni de protocol nu sunt considerate livrări dacă fiecare cadou valorează cel mult 100 lei, fără TVA. Un cadou poate conține unul sau mai multe obiecte, deci o cutie cu un set de scris și o sticlă termică se evaluează împreună. Pentru ce trece de 100 lei se colectează TVA printr-o autofactură, iar acel TVA intră și el în cheltuielile de protocol.
Consecința practică: un set cadou personalizat ales sub 100 lei fără TVA simplifică mult contabilitatea.
Angajați Cadouri pentru angajați și copiii lor
Conform art. 76 alin. (4) lit. a), cadourile în bani sau în natură oferite angajaților de Paște, de Crăciun și de sărbătorile similare ale altor culte religioase, celor pentru copiii minori de 1 Iunie, precum și angajatelor de 8 Martie, sunt neimpozabile dacă valoarea pentru fiecare persoană, la fiecare ocazie, nu depășește 300 lei. Plafonul se aplică separat pentru angajat și pentru fiecare copil minor.
Pentru firmă, aceste cadouri sunt cheltuieli sociale, deductibile în limita a 5% din cheltuielile cu salariile, dacă sunt prevăzute în regulamentul intern sau în contractul colectiv de muncă. Diferența de peste 300 lei se tratează ca venit salarial, cu impozit și contribuții.
Atenție: un tricou de uniformă sau o agendă folosită la birou nu sunt cadouri, ci materiale pentru activitate. Un welcome kit pentru angajații noi are, de regulă, altă încadrare decât pachetul de Crăciun, și merită discutat separat cu contabilul.
Calculator: verifică încadrarea comenzii tale
Alege destinatarul, introdu valoarea obiectelor pe persoană și numărul de persoane. Calculatorul îți arată regimul probabil, TVA-ul de colectat și pragurile de urmărit. Prețurile din catalogul Sagaris sunt în euro, fără TVA, așa că poți introduce valoarea direct în euro, cu cursul din factură. Adaugă și costul personalizării: face parte din valoarea obiectului oferit. Rezultatul este orientativ și nu înlocuiește analiza contabilului tău.
Valoare implicită: 5,30. Folosește cursul aplicat pe factura ta.
Introdu valoarea totală a pachetului, cu personalizare inclusă. Dacă un pachet conține mai multe obiecte, adună-le.
Rezultatul tău
Cheltuieli de protocol
Exemplu calculat: o comandă de Crăciun, trei încadrări
O firmă de distribuție din Cluj pregătește sezonul de iarnă. Folosim prețurile de catalog fără TVA, rotunjite, la un curs de 5,30 lei/€.
Despre personalizare: prețurile de catalog sunt fără TVA și, cu excepția produselor marcate „Personalizare inclusă”, nu conțin costul personalizării. Acesta se calculează separat, în funcție de metodă (gravură laser, tampografie, serigrafie, broderie), numărul de culori și cantitate. Pentru pragurile fiscale contează valoarea totală a obiectului oferit, adică produs plus personalizare, așa că valorile reale din exemplu vor fi ceva mai mari. Vezi metodele de personalizare.
Reclamă 300 de termosuri pentru un târg din noiembrie
Un termos gravat laser de tipul Patago costă în catalog 3,96 €, adică circa 21 lei fără TVA, plus gravura. Pentru produse, totalul este de 6.300 lei. Ca reclamă, întreaga cheltuială, inclusiv personalizarea, este deductibilă, iar la împărțirea pe stand nu se colectează TVA.
Protocol 40 de clienți-cheie primesc un pachet premium
Pachetul are un set cadou Kadeau și o sticlă termică Nordic, adică 10,96 € + 10,99 € = 21,95 €, circa 116 lei fără TVA. Setul Kadeau are personalizarea inclusă, iar la sticla Nordic gravura se adaugă. Pachetul este un singur cadou, deci depășește pragul cu cel puțin 16 lei.
- Valoare totală: 40 × 116 = 4.640 lei, plus gravura sticlelor
- Depășire de prag: 40 × 16 = 640 lei, TVA colectat 640 × 21% = 134,40 lei, prin autofactură
- Total cheltuieli de protocol: 4.774,40 lei, care intră la plafonul de 2%
Costul gravurii pe sticlă crește atât valoarea cadoului, cât și depășirea de prag, deci și TVA-ul de colectat.
Dacă firma ar fi ales doar setul Kadeau, circa 58 lei cu personalizarea inclusă, cadoul rămânea sub 100 lei și nu se colecta TVA deloc.
Angajați 25 de angajați primesc un rucsac premium
Un rucsac Coventry costă în catalog 18,56 €, adică circa 98 lei fără TVA, plus personalizarea. Cu TVA, ajunge la aproximativ 119 lei înainte de personalizare. Este mult sub pragul de 300 lei, deci angajații nu datorează impozit sau contribuții, iar firma îl tratează ca cheltuială socială. Mai rămâne loc sub prag pentru un al doilea obiect sau pentru un tichet cadou.
Cum arată plafonul de 2% în cifre: la un profit contabil de 400.000 lei, cu impozit pe profit de 64.000 lei și protocolul de mai sus, baza este 468.774,40 lei, iar plafonul deductibil ajunge la aproximativ 9.375 lei. Cadourile din exemplu încap. La o firmă mai mică sau pe pierdere, aceleași cadouri pot deveni în mare parte nedeductibile.
Ce documente păstrezi pentru fiecare comandă
Un inspector ANAF nu judecă obiectul, ci dosarul din spatele lui. Pregătește aceste documente înainte de distribuire:
- Bugetul sau decizia internă care prevede campania, evenimentul sau acțiunea de protocol, cu data dinaintea distribuirii.
- Regulamentul campaniei, dacă obiectele se dau ca premii sau în schimbul unei acțiuni: organizator, perioadă, mecanism, valoarea bunurilor.
- Factura furnizorului cu descriere clară, de exemplu „Termos inox gravat laser cu logo”, nu doar „marfă”.
- Simularea vizuală aprobată (bunul de tipar), care arată că obiectele poartă logo-ul firmei. Vezi cum pregătești fișierul cu logo.
- Documentul de ieșire din gestiune, de exemplu un bon de consum sau proces-verbal, cu evenimentul sau campania menționată.
- Pentru protocol: lista beneficiarilor și valoarea fiecărui cadou, ca să poți calcula depășirile de 100 lei.
- Pentru angajați: prevederea din regulamentul intern sau contractul colectiv și evidența pe persoană, pentru plafonul de 300 lei.
- Dovezi de la eveniment: fotografii de la stand, invitații, agenda conferinței.
Greșeli care costă, văzute des la comenzile de sfârșit de an
- Pachetul trece de 100 lei fără să observi. Două obiecte de 60 lei puse în aceeași cutie formează un cadou de 120 lei. Plafonul se aplică pe cadou, nu pe produs și nici pe comandă.
- Cadouri premium nominale trecute la reclamă. Un rucsac de aproape 100 lei trimis personal directorului unui client este greu de apărat ca publicitate. Riscul este reclasificarea la protocol, cu tot cu TVA.
- Nimic scris înainte de campanie. Fără buget sau decizie datată, cheltuielile de marketing pot fi reclasificate la protocol, care are deductibilitate limitată.
- Plafonul de 300 lei depășit la angajați. Diferența nu dispare: se impozitează ca salariu, cu impozit și contribuții pentru fiecare angajat.
- Pragul de 100 lei verificat cu TVA inclus. Pragul de protocol se compară cu valoarea fără TVA. Dacă îl verifici cu TVA inclus, ajungi să alegi cadouri mai ieftine decât era necesar.
- Microîntreprinderile care ignoră complet subiectul. Dacă firma plătește impozit pe venit, deductibilitatea la impozitul pe profit nu o afectează la fel. Regulile de TVA, pentru plătitorii de TVA, și cele pentru cadourile angajaților rămân însă valabile.
Când să comanzi obiectele promoționale pentru Crăciun
Încadrarea fiscală se decide odată cu bugetul, deci ideal în octombrie. Pentru livrare în prima jumătate a lui decembrie, plasează comanda cu cel puțin 3–4 săptămâni înainte, mai ales la seturi cadou și produse premium, unde stocurile se epuizează rapid în noiembrie. Pentru comenzi mari, cere o mostră fizică înainte de producție.
Dacă ai întârziat, există obiecte promoționale cu livrare express. Iar dacă vrei să compari eficiența bugetului de reclamă cu alte canale, vezi analiza noastră despre costul per impresie al obiectelor promoționale.
Întrebări frecvente
Sunt obiectele promoționale deductibile 100%?
Da, dacă sunt oferite în scop de reclamă și publicitate: la târguri, evenimente sau în campanii de promovare, cu documente care o dovedesc. Dacă sunt oferite nominal clienților sau partenerilor ca și cadouri, sunt cheltuieli de protocol, deductibile doar în limita a 2% din baza legală.
Cât poate valora un cadou pentru un client fără să colectez TVA?
Maximum 100 lei, fără TVA, pentru fiecare cadou. Un cadou poate conține mai multe obiecte, iar valoarea lor se adună. Pentru partea care depășește 100 lei se colectează TVA de 21%, prin autofactură.
Cât pot oferi angajaților de Crăciun fără taxe în 2026?
Până la 300 lei de persoană, pentru fiecare ocazie: Crăciun, Paște, sărbătorile similare ale altor culte, 8 Martie pentru angajate și 1 Iunie pentru copiii minori. Plafonul se aplică separat pentru angajat și pentru fiecare copil minor. Firma îl deduce ca cheltuială socială, în limita a 5% din cheltuielile cu salariile.
Pixurile și agendele cu logo date angajaților sunt cadouri?
De regulă nu. Obiectele folosite efectiv în activitate, cum sunt agendele de birou sau uniformele, sunt materiale pentru desfășurarea activității, nu cadouri. Încadrarea exactă o stabilește contabilul, în funcție de scop și de documente.
Ce documente cere ANAF pentru obiectele promoționale?
Bugetul sau decizia internă datată înainte de distribuire, factura cu descriere clară, dovada personalizării cu logo, documentul de ieșire din gestiune și, după caz, regulamentul campaniei, lista beneficiarilor de protocol sau prevederea din regulamentul intern pentru cadourile angajaților.
Prețurile Sagaris sunt în euro. Cum verific pragul de 100 lei?
Transformi valoarea fără TVA a cadoului în lei, la cursul aplicat pe factură. La un curs de 5,30 lei/€, pragul de 100 lei corespunde unui cadou de circa 18,85 € fără TVA, cu personalizarea inclusă. Calculatorul din acest articol face conversia automat.
Regulile se aplică și microîntreprinderilor?
Parțial. Microîntreprinderile plătesc impozit pe venit, așa că plafonul de 2% pentru protocol nu le afectează în același mod. Regulile de TVA, dacă firma e plătitoare, și plafonul de 300 lei pentru cadourile angajaților se aplică și lor.
Planifici comenzile de sfârșit de an?
Spune-ne cui se adresează fiecare lot, pentru târg, pentru clienți sau pentru echipă, și bugetul pe persoană. Îți propunem produse în bugetul pe care îl stabilești, cu simulare vizuală gratuită și factură detaliată pe produs și metodă de personalizare, la cerere. Răspundem la cereri de ofertă în maximum 4 ore.